Aposentadoria para donas de casa com pagamento reduzido
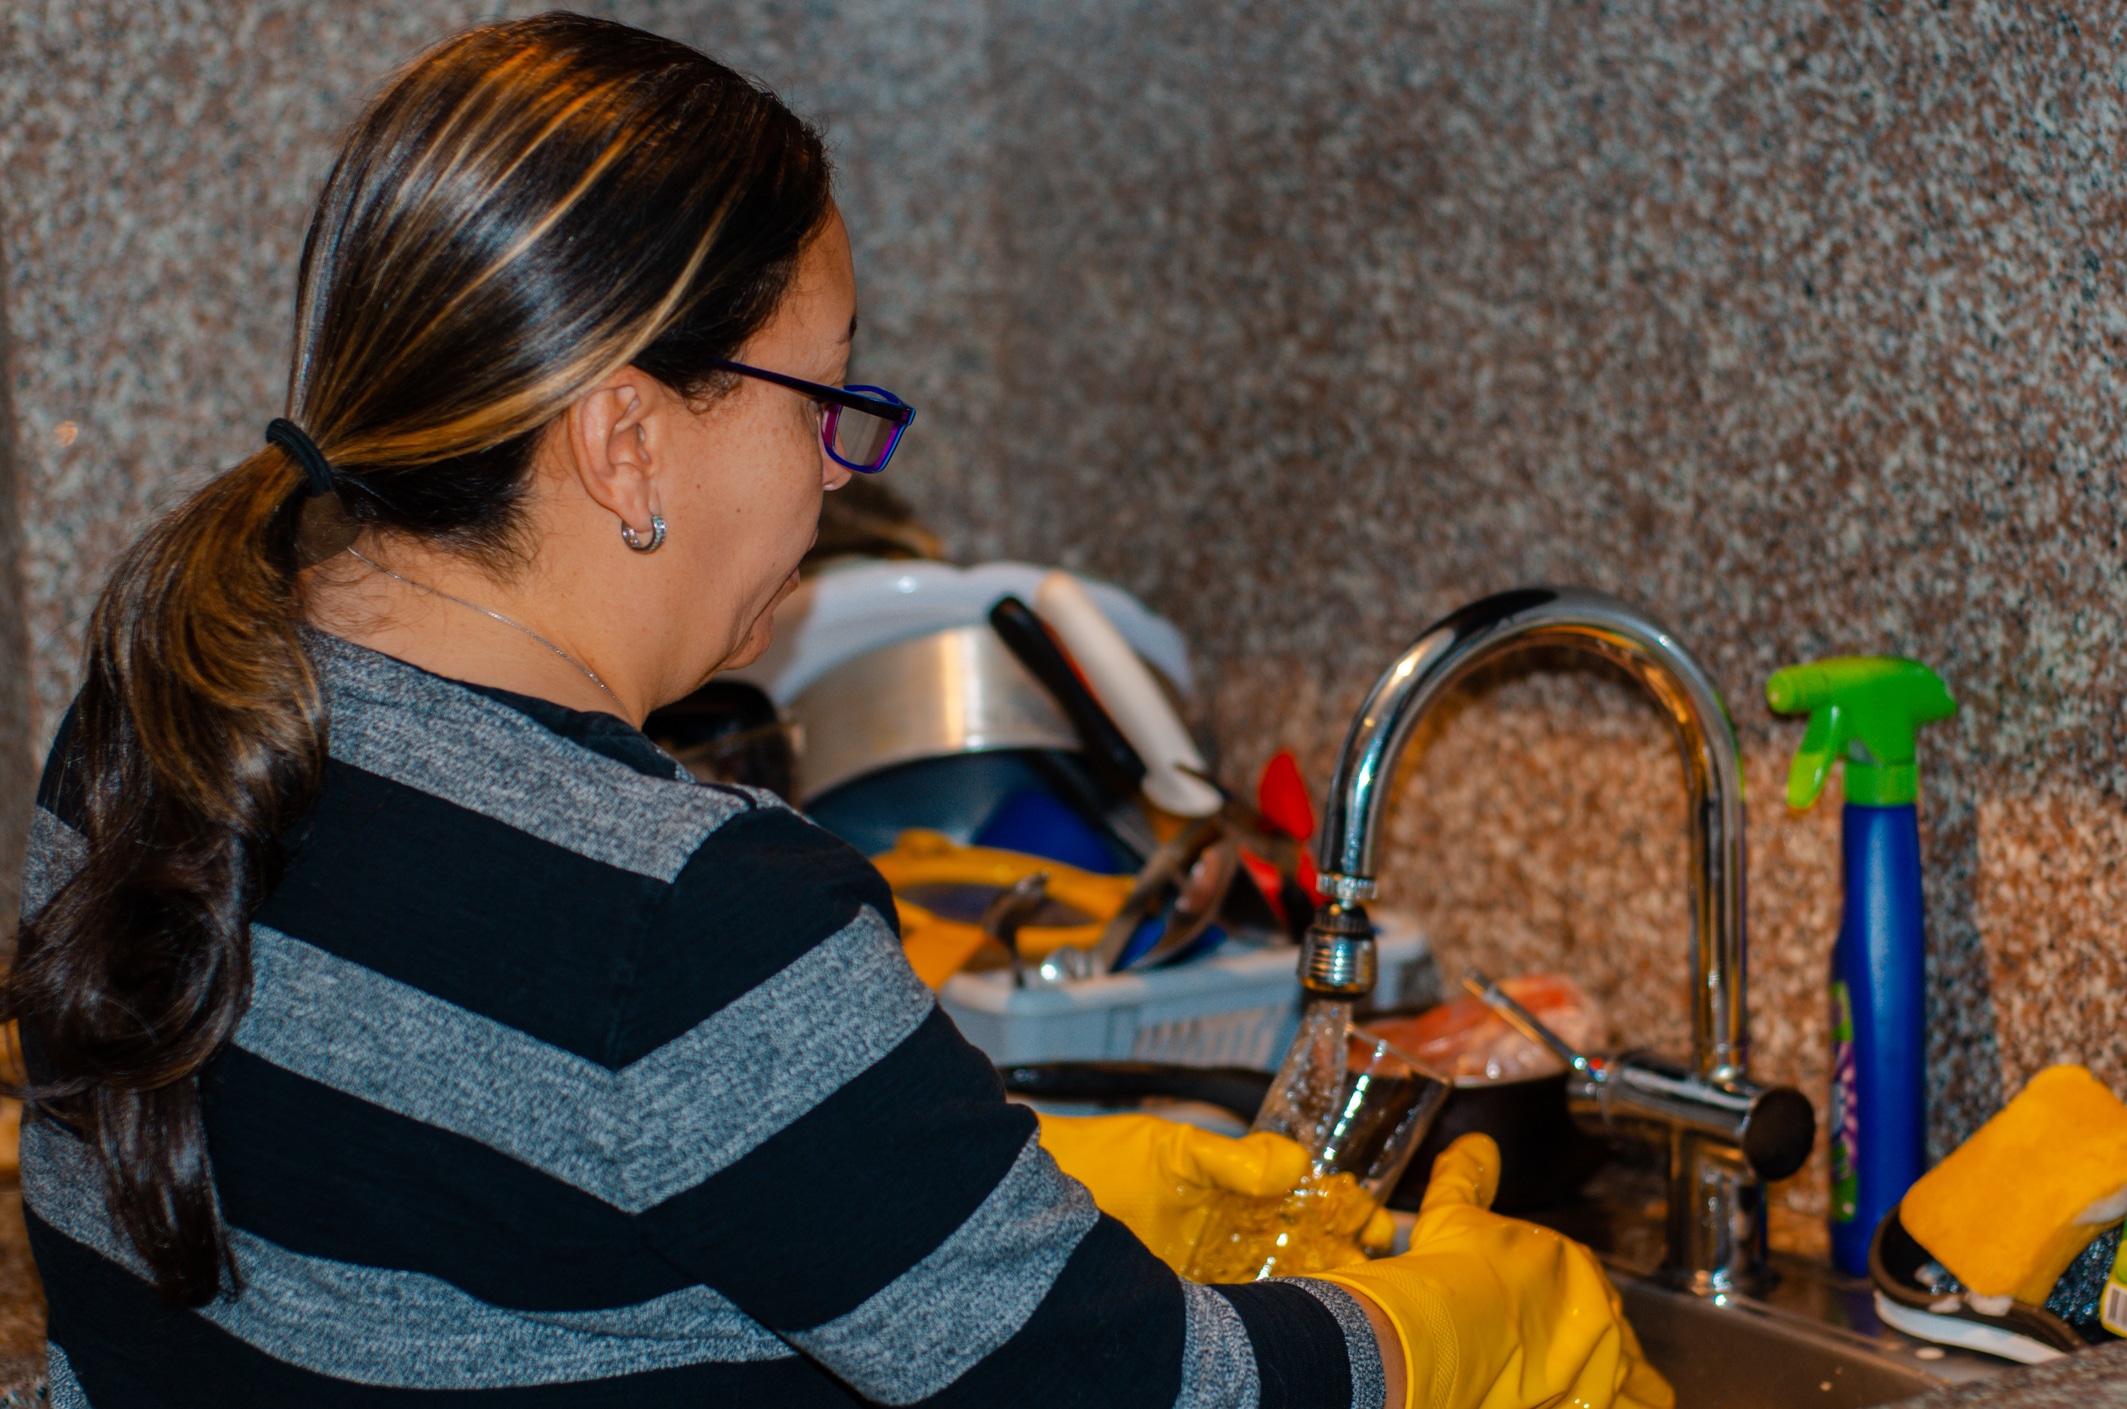
A vida das donas de casa é repleta de responsabilidades e desafios, que muitas vezes passam despercebidos pela sociedade. O trabalho realizado dentro do lar, embora essencial, frequentemente não é valorizado como deveria, o que pode trazer conseqüências significativas no futuro, especialmente quando se trata de segurança financeira na aposentadoria. A falta de um pagamento regular para a previdência pode deixar essas mulheres em uma situação vulnerável ao atingirem a idade de se retirar do mercado de trabalho.
Nos últimos anos, discussões sobre a inclusão dessas trabalhadoras no sistema de aposentadoria têm ganhado destaque. Compreender as opções disponíveis e as particularidades do sistema é crucial para garantir que elas possam ter uma velhice digna e tranquila. Este tema revela a importância de se olhar para a valorização do trabalho doméstico e a necessidade de políticas que assegurem direitos e benefícios para todas as mulheres, independentemente de sua ocupação formal.
O que é a aposentadoria para donas de casa?
A aposentadoria para donas de casa é um benefício previdenciário destinado àquelas mulheres que se dedicam ao trabalho doméstico e que, por conta disso, não contribuem para a Previdência Social da mesma forma que trabalhadores formais. Essa modalidade de aposentadoria reconhece a importância do trabalho não remunerado realizado no lar e busca garantir uma proteção social para essas mulheres ao atingirem a idade de aposentadoria.
O sistema previdenciário brasileiro, ao longo dos anos, tem se esforçado para incluir essa categoria de trabalhadoras, que desempenham um papel fundamental na sociedade. A legislação permite que donas de casa possam contribuir com valores reduzidos, possibilitando que suas contribuições sejam mais acessíveis. Para ter direito a esse benefício, é necessário que a mulher se inscreva como contribuinte individual e faça os pagamentos correspondentes, respeitando os requisitos estabelecidos pela Previdência.
- Requisitos básicos incluem:
- Idade mínima de 60 anos para mulheres;
- Comprovação de atividade como dona de casa;
- Regularidade nas contribuições ao INSS.
Este tipo de aposentadoria é essencial, pois oferece uma rede de segurança financeira para mulheres que dedicaram suas vidas ao cuidado do lar e da família, muitas vezes sacrificando suas próprias carreiras. A inclusão de donas de casa no sistema de aposentadoria representa um avanço significativo nos direitos sociais e na valorização do trabalho doméstico. Assim, é fundamental que essas mulheres se informem sobre suas opções e busquem orientação para garantir seus direitos previdenciários.
Como funciona o pagamento reduzido?
A aposentadoria para donas de casa que optam pelo pagamento reduzido é uma alternativa que tem ganhado destaque nos últimos anos. Essa modalidade permite que mulheres que dedicam seu tempo ao cuidado da família possam contribuir para a Previdência Social de forma mais acessível. O pagamento reduzido é uma opção viável para aquelas que não têm condições financeiras de arcar com o valor integral da contribuição mensal. Através dessa sistemática, é possível garantir um benefício futuro, mesmo com um valor de contribuição menor.
O funcionamento desse sistema é baseado na possibilidade de realizar contribuições com base em um salário mínimo, o que representa uma redução significativa em relação ao valor máximo que poderia ser pago. Essa estratégia é especialmente interessante para donas de casa que não possuem renda própria, mas desejam garantir uma proteção financeira para o futuro. Para se enquadrar nessa categoria, as interessadas devem se inscrever como seguradas especiais, o que requer uma série de documentos que comprovem sua condição de contribuinte.
- É importante ressaltar que, ao optar pelo pagamento reduzido, o valor da aposentadoria também será proporcional ao valor das contribuições realizadas.
- Além disso, as donas de casa devem estar atentas ao tempo de contribuição exigido para a aposentadoria, que pode variar conforme a legislação vigente.
- Por fim, é aconselhável que as interessadas busquem informações e orientações em órgãos competentes, como o INSS, para entender melhor os requisitos e garantir que estejam cumprindo todas as etapas necessárias para assegurar seus direitos.
Desmistificando o conceito de contribuição
A aposentadoria é um direito de todos, incluindo as donas de casa, que muitas vezes ficam à margem das discussões sobre previdência. O conceito de contribuição pode parecer complexo, mas é fundamental entender como funciona para que essas mulheres possam garantir uma aposentadoria digna. A legislação brasileira permite que donas de casa façam contribuições ao INSS com valores reduzidos, visando à inclusão desse grupo na previdência social.
Uma das opções disponíveis é o pagamento como contribuinte individual, que pode ser feito com alíquotas reduzidas. Isso significa que, mesmo que a dona de casa não tenha um emprego formal, ela pode contribuir com um valor menor e ter acesso a benefícios previdenciários. Essa possibilidade é essencial para que elas possam se planejar financeiramente e assegurar uma fonte de renda futura, especialmente em um cenário onde a dependência financeira pode ser um desafio.
É importante destacar que, para ter direito à aposentadoria, a dona de casa deve manter suas contribuições em dia. Além disso, o tempo de contribuição pode influenciar no valor da aposentadoria. Portanto, é recomendável que essas mulheres busquem se informar sobre os benefícios da contribuição ao INSS e considerem a regularização de sua situação previdenciária. Com o devido conhecimento, é possível desmistificar a ideia de que apenas quem trabalha formalmente pode se aposentar, garantindo assim um futuro mais seguro e tranquilo.
Quem pode se beneficiar da aposentadoria?
A aposentadoria para donas de casa com pagamento reduzido é uma alternativa que visa garantir a segurança financeira de mulheres que dedicaram suas vidas ao cuidado do lar. Essa modalidade de aposentadoria é especialmente voltada para aquelas que não possuem vínculos formais de trabalho, mas que contribuíram para a economia doméstica e, muitas vezes, para o sustento da família. O acesso a esse benefício pode mudar a vida de muitas mulheres que, por anos, se dedicaram exclusivamente às atividades domésticas.
Além das donas de casa, outras categorias de pessoas podem se beneficiar dessa aposentadoria. Mulheres que atuam como cuidadoras informais ou que têm profissões informais, como costureiras e artesãs, também podem buscar esse tipo de aposentadoria. Isso se torna uma oportunidade para que essas mulheres tenham reconhecimento e valorização pelo trabalho que realizam, mesmo que não registrado formalmente. A inclusão dessas categorias no sistema previdenciário é um passo importante em direção à igualdade de direitos e à justiça social.
- Donas de casa que não contribuíram para o INSS
- Mulheres que atuam em profissões informais
- Cuidadoras informais de familiares
Para que essas mulheres possam usufruir do benefício, é fundamental que estejam atentas às exigências e condições estabelecidas pelo INSS. O processo de solicitação pode variar, mas é essencial que elas busquem informações precisas e orientação adequada para garantir seus direitos. A aposentadoria para donas de casa representa não apenas uma conquista pessoal, mas também um reconhecimento social do papel fundamental que essas mulheres exercem na sociedade.
Requisitos e documentos necessários
A aposentadoria para donas de casa que optam pelo pagamento reduzido é uma alternativa viável, mas requer atenção a certos requisitos e a documentação necessária. Primeiramente, é fundamental que a interessada tenha, no mínimo, 15 anos de contribuição ao INSS, mesmo que de forma reduzida. Essa modalidade é destinada a mulheres que dedicaram sua vida ao trabalho doméstico e, portanto, não possuem um vínculo empregatício formal. Esse tempo de contribuição pode ser comprovado por meio de recibos de pagamento ou outros registros que demonstrem a atividade.
Além do tempo de contribuição, a candidata à aposentadoria deve apresentar documentos que comprovem sua identidade e a condição de dona de casa. É necessário apresentar o CPF, a carteira de identidade e um comprovante de residência atualizado. Também é importante que a mulher demonstre que tem condições de arcar com o pagamento do INSS, que pode ser feito através de uma simulação para verificar o valor da contribuição mensal. Essa informação é essencial para garantir uma aposentadoria futura digna.
- Documentos necessários:
- CPF
- Carteira de identidade
- Comprovante de residência
- Recibos de pagamento do INSS
Por fim, é recomendável que as donas de casa busquem informações e orientações junto ao INSS ou a um contador especializado. O processo pode parecer complexo, mas com a documentação correta e o cumprimento dos requisitos, a aposentadoria é um direito que pode ser conquistado, proporcionando segurança financeira para o futuro. Manter-se informada sobre as mudanças nas regras de aposentadoria também é crucial para um planejamento eficaz.
Impactos financeiros da aposentadoria reduzida
A aposentadoria para donas de casa com pagamento reduzido é um tema que merece atenção, especialmente considerando o papel fundamental que essas mulheres desempenham na sociedade. Muitas donas de casa dedicam anos de suas vidas ao cuidado do lar e da família, muitas vezes sem contribuir formalmente para a previdência social. Quando chega o momento de se aposentarem, enfrentam desafios financeiros significativos devido ao valor reduzido de suas aposentadorias.
Os impactos financeiros são variados e podem afetar não apenas a qualidade de vida das aposentadas, mas também a dependência financeira de seus familiares. Ao optar por um pagamento reduzido, as donas de casa podem se deparar com uma aposentadoria que mal cobre despesas básicas, como alimentação, saúde e moradia. Isso leva muitas a dependerem de familiares ou a buscarem formas alternativas de renda, como trabalhos informais, o que pode ser desgastante e até mesmo inviável em função da idade e da saúde.
Além disso, a falta de planejamento financeiro e a escassez de informações sobre os direitos previdenciários podem agravar a situação. Muitas mulheres não têm consciência de que é possível contribuir para a previdência mesmo fora do mercado de trabalho formal, o que poderia melhorar significativamente sua aposentadoria. Portanto, é crucial promover campanhas de conscientização que informem sobre as opções disponíveis, permitindo que essas mulheres possam garantir uma aposentadoria mais digna e estável, refletindo o valor de suas contribuições ao longo da vida.
Comparação com outros tipos de aposentadoria
A aposentadoria para donas de casa com pagamento reduzido apresenta características distintas em relação a outros tipos de aposentadoria, como a aposentadoria por tempo de contribuição e a aposentadoria por idade. Enquanto a aposentadoria convencional permite que o trabalhador se aposente com base em um tempo mínimo de contribuição e um valor proporcional ao seu histórico de salários, a aposentadoria das donas de casa é estruturada de forma a reconhecer o trabalho doméstico não remunerado, mas com limitações em relação ao valor final recebido.
Uma das principais diferenças é que a aposentadoria para donas de casa normalmente tem um valor menor, pois o cálculo é baseado em um salário mínimo ou em contribuições reduzidas feitas ao longo dos anos. Isso contrasta com outras aposentadorias, onde o valor pode ser significativamente maior, dependendo do histórico de contribuições e da faixa salarial do trabalhador. Além disso, muitas donas de casa podem não ter um tempo de contribuição suficiente para garantir uma aposentadoria equivalente à de um trabalhador formal.
- A aposentadoria por tempo de contribuição exige um mínimo de 30 anos de contribuição para mulheres e 35 anos para homens, com benefícios proporcionais ao que foi contribuído.
- A aposentadoria por idade permite que a pessoa se aposente ao atingir uma idade mínima, geralmente 65 anos para homens e 62 anos para mulheres, desde que tenha contribuído pelo menos 15 anos.
- As donas de casa, por sua vez, podem acessar uma aposentadoria com um valor menor, mas que reconhece o valor do trabalho não remunerado, criando um mecanismo de inclusão social.
Dicas para uma aposentadoria tranquila
A aposentadoria é uma fase importante da vida, e para donas de casa que têm um pagamento reduzido, planejar-se adequadamente pode fazer toda a diferença. Muitas mulheres dedicam anos ao lar, mas a falta de uma contribuição regular ao sistema previdenciário pode gerar insegurança financeira no futuro. Portanto, é essencial explorar opções que garantam uma aposentadoria mais tranquila.
Uma das sugestões é buscar a formalização através do Microempreendedor Individual (MEI). Essa alternativa permite que donas de casa que realizam atividades informais registrem suas atividades, contribuindo para a Previdência Social com um valor mensal reduzido. Além disso, essa contribuição garante direitos previdenciários, como aposentadoria por idade, pensão por morte e auxílio-doença.
Outro ponto crucial é a educação financeira. Aprender a gerenciar melhor os recursos financeiros da família pode ajudar a criar uma reserva para a aposentadoria. Adoção de hábitos como economizar uma porcentagem da renda mensal ou investir em produtos financeiros adequados pode contribuir significativamente a longo prazo. Por fim, é recomendável que as donas de casa busquem informações sobre programas de assistência e benefícios disponíveis, como o Benefício de Prestação Continuada (BPC), que pode auxiliar em momentos de necessidade.
Planejamento financeiro a longo prazo
O planejamento financeiro a longo prazo é essencial para donas de casa que buscam garantir uma aposentadoria tranquila, mesmo com um pagamento reduzido. Muitas mulheres dedicadas às tarefas do lar não têm a oportunidade de contribuir para a previdência social da mesma forma que seus pares que atuam no mercado de trabalho. Isso pode resultar em incertezas financeiras na aposentadoria, caso não haja um planejamento adequado. Portanto, é crucial que essas mulheres se informem sobre as opções disponíveis para a construção de um futuro financeiro seguro.
Uma das alternativas viáveis é a adesão ao Programa de Microempreendedor Individual (MEI), que permite que donas de casa formalizem pequenos negócios e, ao mesmo tempo, contribuam para a previdência. Além disso, é importante considerar a criação de uma reserva financeira. Isso pode ser feito por meio de investimentos em produtos que ofereçam rentabilidade, como poupanças, títulos públicos ou até mesmo fundos de investimento. O importante é entender o perfil de risco e o prazo necessário para cada aplicação, de forma a garantir uma segurança financeira ao longo dos anos.
- Educação financeira: buscar cursos ou workshops sobre finanças pessoais pode ajudar na gestão do dinheiro.
- Planejamento de gastos: elaborar um orçamento familiar e monitorar despesas é fundamental para evitar surpresas no futuro.
- Consultoria financeira: se possível, contar com a ajuda de um especialista pode facilitar o entendimento sobre investimentos e aposentadoria.